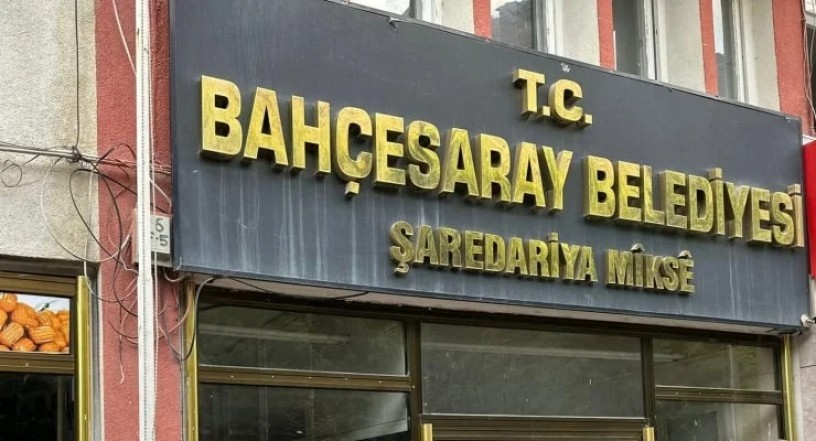
Kayyımın yönettiği Miks Belediyesi’nin Sayıştay Raporu’nda ihale limitlerinin aşıldığı, milyonlarca liralık verginin ödenmediği, ihale mevzuatında usulsüzlükler yapıldığı, taşınmaz ve Amortisman kayıtlarında büyük çelişkiler ve mali tablolarda uyuşmazlıklar tespit edildi
Kayyım tarafından yönetilen Wan’ın Miks (Bahçesaray) ilçe belediyesinin 2025 yılı Sayıştay Denetim Raporu yayımlandı. Raporda doğrudan temin limitlerinin katbekat aşılmasından vergi borçlarının ödenmemesine, kayıp taşınmaz değerlemelerinden nemalandırılmayan milyonlara kadar çok sayıda usulsüzlük tespit edildi.
2 milyon 662 bin 456,90 TL vergi dairesine gönderilmemiş
Raporda yüzde 10 yasal sınırı 5,4 milyon TL olan hizmet alımlarında ise harcama 35,5 milyon TL’ye ulaştığı belirtildi. Belediyenin çeşitli kaynaklardan kestiği 2 milyon 662 bin 456,90 TL verginin ilgili vergi dairesine gönderilmeyerek hesaplarda bekletildiği saptandı. Belediyenin ortak olduğu 2 şirketteki toplam ödenmiş sermayesi 60 milyon TL olmasına karşın, 241 No’lu “Mal ve Hizmet Üreten Kuruluşlara Yatırılan Sermayeler Hesabı”nda tutarın 69 milyon 987 bin 238 TL olarak gösterildiği ve bilançonun gerçeği yansıtmadığı raporda yer aldı.
İhale mevzuatında usulsüzlük: 13,9 milyon TL harcama yapılmış
Raporun en çarpıcı tespitlerinden biri ihale mevzuatının delinmesi oldu. 4734 sayılı Kamu İhale Kanunu’na göre, pazarlık usulü ve doğrudan teminle yapılan mal ve hizmet alımlarının yıllık toplamının bütçe ödeneklerinin yüzde 10’unu aşması durumunda Kamu İhale Kurumu’ndan (KİK) uygun görüş alınması zorunlu. Mal alımında büyük aşım yüzde 10 yasal sınırı 2,1 milyon TL iken, belediye 13,9 milyon TL harcama yaptı. Yine 5,4 milyon TL olan hizmet alımlarında ise harcama 35,5 milyon TL’ye ulaştığı raporda yer aldı. Raporda yasal sınırın katbekat aşılmasına rağmen Kamu İhale Kurumu’ndan herhangi bir uygun görüş alınmadığı da yer aldı.
Hakkedişlerde usulsüzlük
Raporda belediye işçilerine yapılan ödemelerde de usulsüzlük tespit edildi. Raporda yer alan bulgulara göre, 696 sayılı KHK kapsamında belediye şirketinde istihdam edilen işçilere yönelik hakkediş ödemelerinde usulsüzlük tespit edildi. Belediyenin, şirket çalışanlarının ücretlerinden kesilen 2 milyon 381.708,01 TL tutarındaki gelir ve damga vergisini vergi dairelerine zamanında yatırmadığı belirlendi. Vergilerin zamanında ödenmemesi nedeniyle biriken gecikme zamları ve cezalarının yine belediye bütçesinden karşılandığı, bunun da kamuya fazladan mali külfet getirdiği rapora yansıdı.
587 bin 189,95 TL’lik tutarın ve gecikme zamları da zamanında aktarılmamış
Raporda, Van Su ve Kanalizasyon İdaresi’nin (VASKİ) belediye adına tahsil ettiği Çevre Temizlik Vergisi (ÇTV) paylarından belediyeye aktarması gereken 587 bin 189,95 TL’lik tutarın ve gecikme zamlarının zamanında aktarılmadığı, belediyenin de bu konuda gerekli yasal icra ve takip işlemlerini başlatmadığı belirtildi. Raporda, belediyelerin bütçe ve tasarruflarındaki nakit kaynaklarını kamu sermayeli bankalarda vadeli hesaplar, ters repo veya katılma hesapları aracılığıyla değerlendirerek nemalandırması zorunlu olmasına rağmen, Miks Belediyesi’nin banka hesaplarındaki nakit varlıklarını vadeli hesaplarda değerlendirmediği ve gelir kaybına yol açtığı belirtildi.
Sisteme kayıtlı taşınmazların yerine eski emlak vergileri yansıtılmış
Raporda taşınmaz ve Amortisman kayıtlarında büyük çelişkilerde rapora yansıdı. Maddi duran varlıklar arasında yer alan tüneller, yeraltı-yerüstü düzenleri ve düğün salonları gibi milyonlarca liralık varlık için hiç amortisman ayrılmadığı, bazı kırtasiye ve demirbaşlar için ise kayıtlı değerinden fazla amortisman düşüldüğü ifade edildi. Belediyeye ait taşınmazların icmal cetvellerinin düzenlenmediği, tapuda kayıtlı taşınmazların maliyet veya rayiç değerleri yerine eski emlak vergisi değerleri üzerinden izlendiği ve bilanço verilerinin gerçeği yansıtmadığı ortaya çıktı.
Şirket sermayesinde uyuşmazlık
Şirket sermayesi uyuşmazlığının da yer aldığı raporda, Belediyenin ortak olduğu iki şirketteki toplam ödenmiş sermayesi 60 milyon TL olmasına karşın, 241 No’lu “Mal ve Hizmet Üreten Kuruluşlara Yatırılan Sermayeler Hesabı”nda tutarın 69 milyon 987 bin 238 TL olarak gösterildiği ve bilançonun gerçeği yansıtmadığı da raporda yer aldı.
Mali saydamlık ilkesine aykırılık
Miks Belediyesi’nin internet sitesinin olmamasının da şeffaflıktan uzak olarak değerlendirildi. Raporda belediyenin 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu’nun “Mali Saydamlık” ilkesine ve 5393 sayılı Belediye Kanunu’na açıkça aykırı şekilde internet sitesinin bulunmamasını kanuna aykırı olarak değerlendirildi. Belediye’nin internet sitesinin olmamasının vatandaşların bilgi edinme hakkını engellediği, stratejik planlar, bütçeler ve mali tabloların kamuoyuna açıklanmadığı raporda yer aldı.
Yevmiye defterinde kayıtlar atlanmış, geriye dönük işlem yapılmış
Raporda ayrıca Mahalli İdareler Bütçe ve Muhasebe Yönetmeliği’ne aykırı olarak yevmiye defterinde 89 adet yevmiye numarasının boş bırakılarak atlandığı, ayrıca kronolojik sıraya aykırı şekilde geriye dönük 146 adet yevmiye kaydının girildiği tespit edildi. Sayıştay, söz konusu durumun muhasebe sisteminin güvenilirliğini zedelediğini vurguladı.
Haber: Zeynep Durgut\MA